আধুনিক প্রযুক্তির সমন্বয়ে দেশে দিন দিন জনপ্রিয় হয়ে উঠছে ডিজিটাল ব্যাংকিং সেবা। স্মার্টফোন অ্যাপ ও ইন্টারনেটের মাধ্যমে ঘরে বসেই দিনরাত ২৪ ঘণ্টা আর্থিক লেনদেনের সুযোগ তৈরি হওয়ায় সাধারণ ব্যাংকিংয়ের চেয়ে এ ব্যবস্থার দিকেই ঝুঁকছেন গ্রাহকরা। প্রচলিত ব্যাংকের মতো নির্দিষ্ট সময়সূচি বা ছুটির দিনের কোনো সীমাবদ্ধতা ডিজিটাল ব্যাংকে নেই। এমনকি বর্তমানে বিভিন্ন অ্যাপের মাধ্যমে কোনো ধরনের জামানত, কাগজপত্র বা সশরীরে উপস্থিতি ছাড়াই ৫০ হাজার টাকা পর্যন্ত তাৎক্ষণিক ঋণ সুবিধা পাচ্ছেন গ্রাহকরা। ফলে সময়ের সঙ্গে তাল মিলিয়ে মানুষের আর্থিক লেনদেনের ধরন দ্রুত বদলে যাচ্ছে।
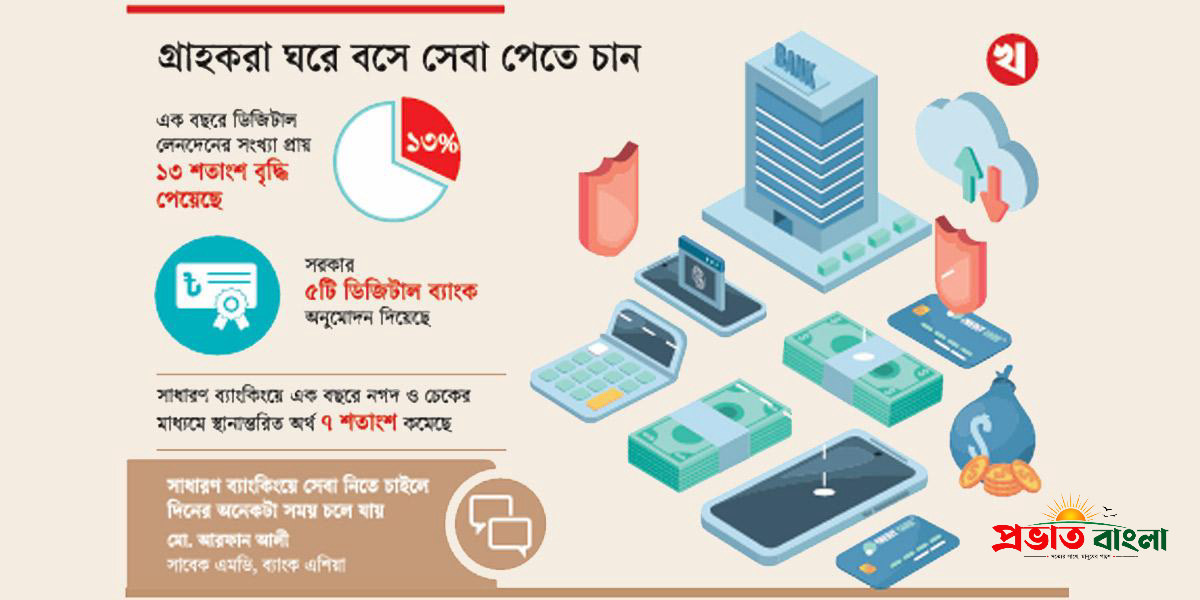
গ্রাহকদের এই প্রযুক্তিগত পরিবর্তনের প্রভাব পড়তে শুরু করেছে প্রচলিত শাখাভিত্তিক ব্যাংকিং কার্যক্রমে। কেন্দ্রীয় ব্যাংকের পরিশোধব্যবস্থা সংক্রান্ত ২০২৫ সালের প্রতিবেদন বিশ্লেষণে দেখা যায়, ওই বছর দেশে মোট লেনদেনের সংখ্যা দাঁড়িয়েছিল ১ হাজার ৮০ কোটিতে। আলোচ্য সময়ে ডিজিটাল মাধ্যমে লেনদেনের সংখ্যা ও আর্থিক মান—উভয় ক্ষেত্রেই প্রায় ১৩ শতাংশ প্রবৃদ্ধি অর্জিত হয়েছে। পুরো বছরে ডিজিটাল মাধ্যমে ৫৪৬ কোটি ৩ লাখ লেনদেনের বিপরীতে আর্থিক মূল্য ছিল প্রায় ১০২ লাখ ২৪ হাজার কোটি টাকা। বিপরীতে নগদ অর্থ ও চেকনির্ভর সনাতনী লেনদেনের সংখ্যা ২৫ শতাংশ বেড়ে ৫৩৯ কোটি ৫ লাখে পৌঁছালেও স্থানান্তরিত অর্থের পরিমাণে বড় ধরনের পতন দেখা গেছে। এক বছরের ব্যবধানে প্রথাগত মাধ্যমে অর্থের লেনদেন ৭ শতাংশ কমে ২০৯ লাখ ৪৮ কোটি টাকায় নেমে এসেছে।
গ্রাহকদের প্রথাগত ব্যাংকিং ছেড়ে প্রযুক্তিনির্ভর সেবায় ঝুঁকে পড়া প্রসঙ্গে বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান জানান, পুরো বিষয়টি নির্ভর করে সেবাগ্রহীতার পছন্দের ওপর। গ্রাহক যেখান থেকে সহজে ও কম সময়ে সেবা পাবেন, স্বভাবতই সেদিকেই যাবেন। ব্যবসার মূল চালিকাশক্তিই হলো গ্রাহকের চাহিদা মেটানো। বর্তমানে মানুষ ব্যাংকিং সেবার জন্য দীর্ঘ সময় অপচয় করতে রাজি নন বলেই ডিজিটাল ব্যাংকিং দ্রুত সম্প্রসারিত হচ্ছে।
আর্থিক খাত সংশ্লিষ্ট ব্যক্তিরাও মনে করছেন, লাইনে দাঁড়িয়ে দীর্ঘ সময় অপেক্ষা করার চেয়ে প্রযুক্তির সাহায্য নেওয়াকেই অগ্রাধিকার দিচ্ছেন সাধারণ মানুষ। ব্যাংক এশিয়ার সাবেক ব্যবস্থাপনা পরিচালক (এমডি) মো. আরফান আলী এ বিষয়ে জানান, মানুষ এখন সময়ের ব্যাপারে অত্যন্ত সচেতন এবং তারা ঘরে বসেই অধিকাংশ সেবা গ্রহণ করতে চান। প্রচলিত ব্যাংকিং ব্যবস্থায় সেবা পেতে হলে শাখায় যাওয়া বাধ্যতামূলক, যাতে দিনের একটি বড় অংশ নষ্ট হয়ে যায়। পূর্ণাঙ্গ ডিজিটাল ব্যাংকগুলো পুরোপুরি চালু হলে সনাতন ব্যাংকের গ্রাহকদের একটি উল্লেখযোগ্য অংশ সেখানে স্থানান্তরিত হবে। যদিও দেশের অর্থনীতি এখনও সম্পূর্ণ নগদহীন না হওয়ায় বড় অঙ্কের লেনদেনের ক্ষেত্রে সনাতনী ব্যাংকের গুরুত্ব থাকবে, তবুও প্রযুক্তির প্রসারের সঙ্গে সঙ্গে শাখাভিত্তিক ব্যবস্থার ওপর চাপ উত্তরোত্তর বৃদ্ধি পাবে।
গ্রাহকদের ক্রমবর্ধমান এই চাহিদাকে প্রাতিষ্ঠানিক রূপ দিতে ইতিমধ্যে দেশে পাঁচটি ডিজিটাল ব্যাংকের অনুমোদন দেওয়া হয়েছে। এগুলো হলো—কড়ি ডিজিটাল ব্যাংক, ডিজিটাল ব্যাংক অব ভুটান, বিকাশ ডিজিটাল ব্যাংক, নোভা ডিজিটাল ব্যাংক এবং বুস্ট ডিজিটাল ব্যাংক। এর মধ্যে কড়ি ডিজিটাল ব্যাংকটি আওয়ামী লীগ সরকারের মেয়াদে অনুমোদন পায়। পরবর্তী সময়ে অন্তর্বর্তী সরকারের আমলে ২০২৫ সালের ১ সেপ্টেম্বর থেকে ২ নভেম্বর পর্যন্ত আবেদন আহ্বান করা হলে ১৩টি প্রতিষ্ঠান আবেদন জমা দেয়। সেখান থেকে বর্তমান বিএনপি সরকারের সময়ে চারটি ডিজিটাল ব্যাংককে চূড়ান্ত অনুমোদন দেওয়া হয়।
অনুমোদন পাওয়া এসব ডিজিটাল ব্যাংকের বাস্তবিক কোনো শাখা, উপশাখা, এটিএম কিংবা সিডিএম বুথ থাকবে না। মূলত ওয়েবসাইট ও বিশেষায়িত মোবাইল অ্যাপ্লিকেশনের ওপর ভিত্তি করেই পরিচালিত হবে এদের সামগ্রিক কার্যক্রম। সরকারি বা সাপ্তাহিক ছুটির কোনো বাধা না থাকায় সপ্তাহের সাত দিনই সার্বক্ষণিক ব্যাংকিং সেবা নিশ্চিত করতে প্রস্তুত হচ্ছে এই নতুন আর্থিক কাঠামো। ফলে আধুনিক ডিজিটাল মাধ্যমগুলো পুরোপুরি কার্যকর হলে প্রচলিত ব্যাংকগুলোকে গ্রাহক ধরে রাখতে আরও কঠিন প্রতিযোগিতার মুখোমুখি হতে হবে।